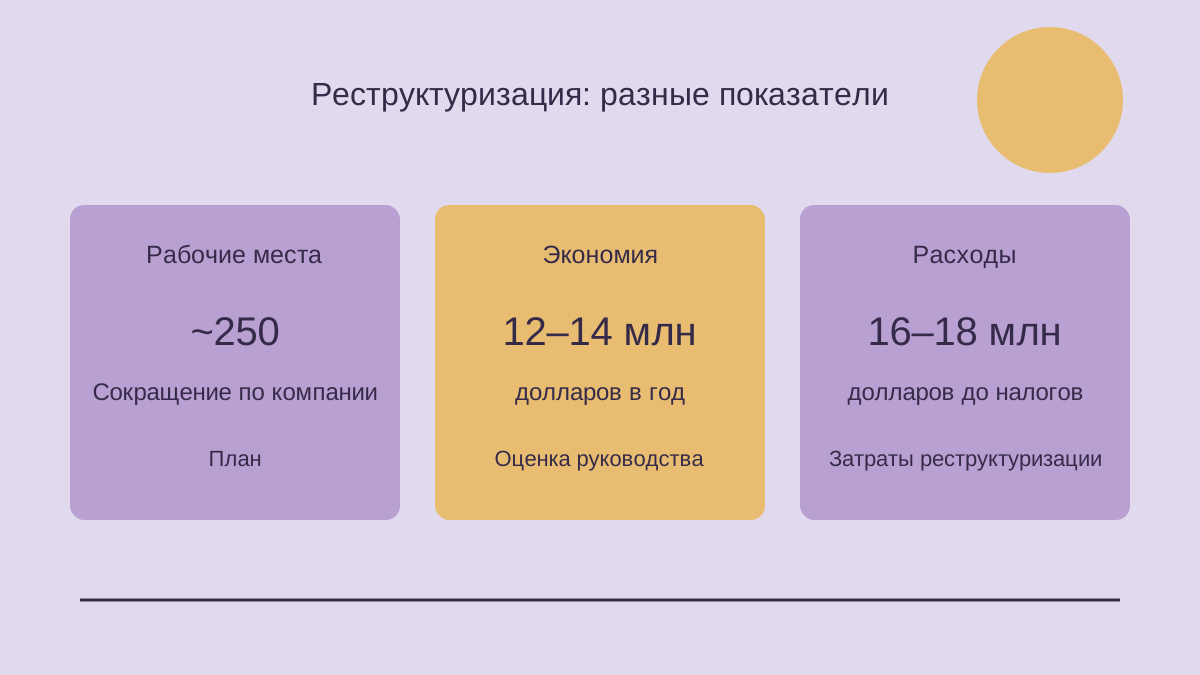
Компания «Апоги Энтерпрайзес» (Apogee Enterprises) планирует закрыть арендуемую площадку в Уокере, штат Мичиган. Решение входит в реструктуризацию, предусматривающую сокращение примерно 250 рабочих мест во всей компании. Издание Manufacturing Dive сообщило 9 февраля 2024 года, что производство перенесут в Монетт, штат Миссури, и Уосо, штат Висконсин. Число сокращений относится ко всему бизнесу, а не только к заводу в Уокере.
Упрощение структуры бизнеса
Производитель архитектурных строительных изделий назвал программу «Проджект Фортифай» (Project Fortify). В январском сообщении компания описала объединение направления архитектурных каркасных систем в одну операционную структуру, упрощение набора брендов и коммерческой модели. Часть продукции и услуг с низкой рентабельностью предполагается исключить. Другие меры касаются архитектурных услуг и корпоративных подразделений.
Руководство ожидает ежегодную экономию от 12 млн до 14 млн долларов при расходах на реструктуризацию до уплаты налогов примерно от 16 млн до 18 млн долларов. Эти оценки описывают разные финансовые показатели: регулярное снижение затрат и расходы на проведение изменений.
Что предусматривает перенос
- Площадка в Уокере должна прекратить производство согласно объявленному плану.
- Работу передадут двум действующим заводам.
- Сокращения затронут не только закрываемую площадку.
- Ожидаемая экономия должна появляться по мере реализации программы.
Перенос производства и сокращение персонала необходимо учитывать отдельно. Передача заказов другому заводу сама по себе не показывает, сколько работников перейдут туда вместе с производством. Общекорпоративное число сокращений также нельзя принимать за численность одного предприятия.
Как оценивать выполнение программы
При оценке плана важно различать объявленную организацию работы и фактический переход к ней. Принимающая площадка должна освоить передаваемые операции, прежде чем объединение можно считать завершённым. Сохранение поставок и момент признания расходов характеризуют ход перехода; один целевой показатель экономии этих результатов не подтверждает.
Финансовые величины нужно сравнивать за сопоставимые периоды. Годовой объём экономии нельзя просто вычесть из разовых затрат и назвать получившуюся разницу немедленным влиянием на прибыль. Более ясную картину дадут фактические расходы, достигнутая доля экономии и даты переноса операций. На момент сообщения эти результаты ещё следует отделять от заявленного преобразования бизнеса в Соединённых Штатах.
Источники: Manufacturing Dive; Apogee Enterprises, SEC filing.
Оставить комментарий